
Từ Shinhan DS, Fasoo AI đến VAMC: Bài học chuyển đổi AI trong tài chính và xử lý nợ xấu
18/09/2026 13:49 GMT+7 8
Shinhan DS – Đơn vị công nghệ và chuyển đổi số của Tập đoàn Shinhan
Ra đời năm 1991 và được Tập đoàn Tài chính Shinhan sở hữu 100% vốn, Shinhan DS là công ty dẫn đầu về công nghệ thông tin tài chính tại Hàn Quốc, doanh thu năm 2025 đạt khoảng 322 tỷ KRW với hơn 1.000 nhân sự. Tại Việt Nam, công ty hiện diện từ năm 2018 với khoảng 100 nhân sự, vừa là cứ điểm hỗ trợ khu vực Đông Nam Á vừa là trung tâm phát triển toàn cầu (offshore).
Năng lực nổi bật nhất của Shinhan DS là hệ thống Core Banking toàn cầu AiTHER, vận hành tại 19 quốc gia với 154 điểm mạng lưới (gồm Shinhan Bank Việt Nam với 36 chi nhánh), đã tiến hóa từ một phiên bản dùng chung sang 11 phiên bản tùy biến theo khu vực. Tại Việt Nam, dự án nội địa hóa công nghệ từ 2018 đến nay đã chuyển giao gần 90% công việc phát triển, vận hành hệ thống cho đội ngũ kỹ sư Việt Nam.
Chuyển đổi AI trong tài chính Hàn Quốc: từ phòng thủ đến đổi mới có kiểm soát
Sự cố tấn công mạng năm 2013 làm tê liệt hệ thống nhiều đài truyền hình và ngân hàng lớn đã khiến Hàn Quốc ban hành quy định bắt buộc phân tách mạng vật lý giữa hệ thống nội bộ và Internet. Chính sách này giúp ngành tài chính gần như miễn nhiễm trước WannaCry (2017), nhưng cũng cản trở việc tiếp cận nhanh các mô hình AI và dịch vụ cloud mới.
Từ 2019, cơ chế Sandbox pháp lý tài chính cho phép thử nghiệm có kiểm soát; đến 2024, lộ trình nới lỏng phân tách mạng được ban hành cho các công ty đủ năng lực. Phân tích hơn 1.142 dịch vụ trong Sandbox cho thấy quỹ đạo phát triển rõ nét: Tài chính số → Tài chính dữ liệu → Tài chính AI → Tài chính tác nhân (Agent). Bốn tập đoàn tài chính lớn đều có chiến lược AX riêng: KB (hơn 90 AI Agent), Hana ("AI Banker"), Woori (kế hoạch tổng thể AX của tập đoàn) và Shinhan (mô hình "1 Ban – 1 Agent").
Từ thực tiễn, Shinhan DS đúc kết bốn khuyến nghị: áp dụng mô hình hai luồng (dùng AI cloud bên ngoài song song phát triển AI nội bộ); đưa AI Agent vượt ra ngoài chatbot để hỗ trợ phân tích rủi ro, ra quyết định; coi dữ liệu tài chính chuyên biệt là tài sản cốt lõi cần khai thác bằng RAG; và gắn kết chặt chẽ công nghệ với thể chế, đạo đức AI.
Bài toán UX cho nền tảng giao dịch nợ xấu VAMC
Phân tích hiện trạng nền tảng giao dịch NPL của VAMC cho thấy một số hạn chế về cấu trúc thông tin, tìm kiếm, đăng ký thành viên, trình bày thông tin tài sản và quy trình xử lý hồ sơ còn phụ thuộc vào email. Người dùng cần nhiều hơn thông tin tổng hợp, bộ lọc, khả năng so sánh, theo dõi trạng thái và kênh yêu cầu tập trung.
Định hướng UX mới cần áp dụng nguyên tắc “lấy người dùng làm trung tâm” (User-Centered Design), xuất phát từ nhu cầu, hành vi và mục tiêu thực tế của các nhóm người dùng. Mục tiêu là giúp người dùng dễ tìm kiếm, dễ đánh giá, dễ ra quyết định và dễ thực hiện giao dịch, đồng thời giảm các thao tác thủ công và trao đổi qua nhiều kênh.
Trải nghiệm cần lấy “minh bạch, rõ ràng và thuận tiện” làm trọng tâm, với ba nguyên tắc: minh bạch về trạng thái và tiến độ; rõ ràng về luồng thao tác; và cung cấp thông tin theo từng lớp, từ tổng quan đến chi tiết. Hành trình người dùng được thiết kế theo bốn giai đoạn: tìm kiếm → so sánh → đánh giá → hỏi/yêu cầu, qua đó nâng cao hiệu quả khai thác thông tin và khả năng ra quyết định trên Sàn giao dịch nợ.
Fasoo AI - AI đi vào vận hành: OCR, NER và RAG trong một chuỗi xử lý thống nhất
Fasoo AI (FASOO AI Co., Ltd.) là tập đoàn công nghệ và bảo mật dữ liệu hàng đầu của Hàn Quốc. Được thành lập từ năm 2000 với tên gọi ban đầu là Fasoo Co., Ltd., công ty đã chính thức đổi tên thành Fasoo AI vào tháng 4 năm 2026 để đánh dấu bước chuyển mình chiến lược: từ một công ty thuần bảo mật dữ liệu trở thành một doanh nghiệp dẫn dắt về Trí tuệ nhân tạo (AI), quản trị dữ liệu (Data Governance) và thúc đẩy chuyển đổi AI (AX) cho các tổ chức trên toàn cầu.
Trong khuôn khổ dự án nền tảng NPL, Fasoo AI giới thiệu cách đưa AI vào vận hành thực tế thông qua việc kết hợp nhiều công nghệ thành một quy trình xử lý thống nhất.
Ba công nghệ AI chủ chốt được ứng dụng gồm:
- OCR: chuyển đổi tài liệu dạng hình ảnh như hợp đồng, hóa đơn, hồ sơ scan thành dữ liệu điện tử có cấu trúc, phục vụ lưu trữ, tìm kiếm và khai thác tự động.
- NER (Named Entity Recognition): tự động nhận diện các thông tin nhạy cảm như họ tên, số giấy tờ, địa chỉ, email… để kiểm soát và ẩn danh dữ liệu trước khi đưa vào các hệ thống khai thác AI.
- RAG (Retrieval-Augmented Generation): kết hợp mô hình ngôn ngữ lớn với khả năng truy xuất thông tin từ kho dữ liệu nội bộ, giúp AI tạo câu trả lời dựa trên nguồn dữ liệu được kiểm soát và có thể truy xuất nguồn tham chiếu.
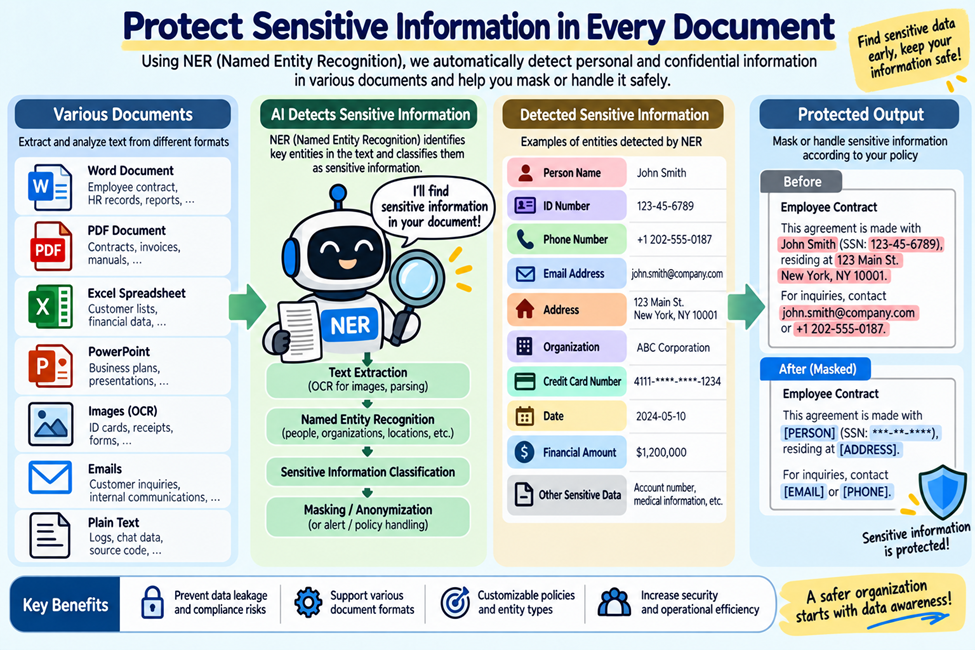
- Các công nghệ trên được liên kết thành chuỗi: OCR số hóa tài liệu → NER kiểm soát và bảo vệ thông tin → dữ liệu được chuẩn hóa, đưa vào kho tri thức → RAG khai thác để tra cứu, tổng hợp và trả lời tự động. Mô hình này cho thấy AI không chỉ được sử dụng để tạo câu trả lời mà có thể được tích hợp trực tiếp vào quy trình xử lý dữ liệu.
Bài học cho VAMC
Thứ nhất, về công nghệ, việc xây dựng hệ thống quy mô lớn phải lấy khả năng vận hành lâu dài làm tiêu chí quan trọng, đồng thời tính toán đầy đủ nguồn lực nhân sự, bảo mật, liên tục dịch vụ và chi phí sau đầu tư. Thuê ngoài phát triển không đồng nghĩa chuyển giao trách nhiệm vận hành.
Thứ hai, dữ liệu là nền tảng của chuyển đổi số và AI. Kinh nghiệm KCIS và Shinhan DS cho thấy cần có chuẩn dữ liệu thống nhất, cơ chế chia sẻ rõ ràng, kiểm soát chất lượng và khả năng truy xuất nguồn gốc. Chỉ khi dữ liệu được chuẩn hóa và liên kết, các mô hình phân tích và AI mới tạo ra giá trị đáng tin cậy.
Thứ ba, ứng dụng AI cần theo lộ trình và gắn với nghiệp vụ thực tế, chuyển đổi AI có trách nhiệm – cân bằng giữa đổi mới công nghệ và quản trị rủi ro – mới là chìa khóa thành công. Không nên triển khai AI theo phong trào mà cần ưu tiên các bài toán có dữ liệu tốt, khối lượng xử lý lớn và khả năng đo lường hiệu quả; đồng thời duy trì nguyên tắc con người kiểm soát quyết định cuối cùng.
- Từ Dữ liệu đến thị trường: Kinh nghiệm của Cơ quan Dịch vụ thông tin tín dụng Hàn Quốc (KCIS) và hướng đi mới cho Sàn giao dịch nợ VAMC
- Từ định hướng chiến lược đến hành động: VAMC nghiên cứu mô hình KAMCO– ONBID tại Hàn Quốc
- Công ty Quản lý tài sản (VAMC) hưởng ứng cuộc thi trực tuyến "Tìm hiểu hiến pháp và pháp luật" trên cổng Pháp luật Quốc gia
- Kết nối dữ liệu, kiến tạo thị trường: Bước chuyển chiến lược trong xử lý nợ xấu ngành Ngân hàng
- VAMC và MBAMC trao gửi nghĩa tình tại xã Đức Thịnh chung tay vì cộng đồng, đồng hành cùng cơ sở
Thông tin liên hệ
Cơ quan chủ quản: NGÂN HÀNG NHÀ NƯỚC VIỆT NAM
Công ty TNHH một thành viên Quản lý tài sản của các tổ chức tín dụng Việt Nam (VAMC)
Địa chỉ: 300 Tôn Đức Thắng - Phường Ô Chợ Dừa - Thành phố Hà Nội
Điện thoại/Fax: (+84-024) 3935 2884; 3719 2698
Email: contact@sbvamc.vn